BILAN : Afreximbank porte son bénéfice net à 813,5 millions de dollars en neuf mois
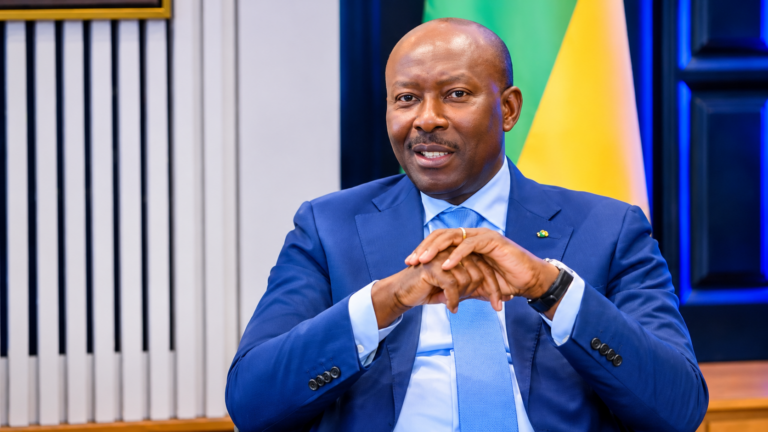
(LVDE) – Sous la présidence du Camerounais Georges Elombi, Afreximbank a réalisé 813,5 millions de dollars de bénéfice net à fin septembre 2026. La banque panafricaine renforce ses financements du commerce en Afrique et dans les Caraïbes, malgré quelques tensions sur ses ratios prudentiels.

Le financement du commerce africain continue de soutenir les comptes d’Afreximbank. Au 30 septembre 2026, la Banque africaine d’import-export et ses filiales ont dégagé un résultat net de 813,5 millions de dollars, en progression de 24 % sur un an, contre 654,3 millions à la même période de 2025. Cette performance s’appuie sur l’expansion des opérations de crédit, l’amélioration des revenus d’intérêts et une maîtrise des charges, dans un environnement international contraignant. Le revenu brut a, lui, progressé de 11 %, à 2,7 milliards de dollars.
La dynamique repose d’abord sur l’élargissement du portefeuille de financement. Les prêts et avances nets atteignent 36,2 milliards de dollars, soit une hausse de 8 % par rapport à fin 2025. Sur les neuf premiers mois, les encours moyens de prêts sont passés de 28,9 à 34,8 milliards de dollars. Les revenus d’intérêts ont ainsi augmenté de 9,1 %, à 2,4 milliards de dollars, tandis que le produit net d’intérêts s’est apprécié de 15 %, à 1,5 milliard. Les commissions issues notamment des garanties, lettres de crédit et prestations de conseil ont également progressé, à 136,9 millions de dollars, contre 117,2 millions un an auparavant.
Lire aussi : BILAN À MI-PARCOURS : AFREXIMBANK réalise 534,7 millions de dollars de bénéfice et porte ses prêts à 35,4 milliards
À l’échelle du groupe, les actifs et engagements conditionnels totalisent 54,1 milliards de dollars, contre 48,5 milliards à la clôture de 2025, soit une hausse de 12 %. Les fonds propres atteignent 9 milliards de dollars, soutenus par les bénéfices générés en interne et 195,2 millions de dollars de nouveaux apports dans le cadre du programme général d’augmentation du capital. L’efficacité opérationnelle s’améliore également : le ratio charges/produits passe de 21 % à 20 %, tandis que le rendement des actifs ressort à 2,48 %, contre 2,34 % un an plus tôt.
Cette croissance s’accompagne toutefois de quelques évolutions à surveiller. Les actifs liquides représentent désormais 13 % du total des actifs, contre 15 % à fin 2025. Le ratio de solvabilité selon Bâle II recule de 23 % à 22 %, tandis que le taux de créances non performantes s’établit à 2,48 %, légèrement au-dessus des 2,43 % enregistrés en décembre 2025. Les provisions pour pertes de crédit attendues augmentent, pour leur part, à 537,6 millions de dollars, contre 481,3 millions un an auparavant. Ces indicateurs rappellent les exigences de gestion des risques qui accompagnent l’expansion du portefeuille.
Lire aussi : AFRIQUE – FINANCE : Afreximbank conserve son AAA en Chine et consolide son accès aux marchés de capitaux
Pour accompagner cette montée en puissance, l’établissement a sollicité les marchés internationaux en juillet 2026 à travers une émission obligataire de 1,5 milliard de dollars. Répartie en deux tranches de 750 millions, à échéances de cinq ans et demi et dix ans, l’opération a été sursouscrite environ deux fois. L’encours des titres de dette est ainsi passé de 3,4 milliards de dollars à fin 2025 à 4,4 milliards. La banque a également mis en place un programme d’intervention de 10 milliards de dollars face à la crise du Golfe, afin de soutenir les liquidités, les échanges et l’approvisionnement des pays membres en produits essentiels.
Au-delà de ses performances financières, le groupe renforce son rôle dans le financement des économies africaines et de la Communauté des Caraïbes (CARICOM). Ses investissements à fort impact ont progressé de 23 %, à 1,6 milliard de dollars, contre 1,3 milliard à fin 2025. Pour Denys Denya, premier vice-président exécutif, l’élargissement du portefeuille de prêts et la solidité des résultats témoignent de la pertinence de la stratégie de l’institution. Sous la direction du Camerounais Georges Elombi, Afreximbank poursuit ainsi son expansion, avec un enjeu central : transformer sa capacité financière en soutien accru au commerce, à l’industrialisation et aux chaînes de valeur régionales.
Lire aussi : AFRIQUE – FINANCEMENT : Afreximbank revendique 22,4 milliards de dollars investis dans 183 opérations en 2025
Tressy Chouente
 Tressy CHOUENTE
 Fabrice Tatisson